


ICICI Direct-Stocks F&O MF IPO
4,618.21K Arvustused
Rakenduse andmed
- Versioon
- 1.3.140
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- ICICI SECURITIES LTD
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
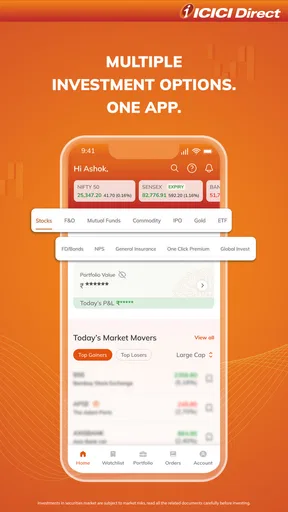
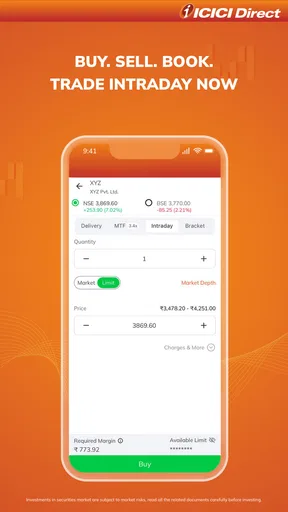
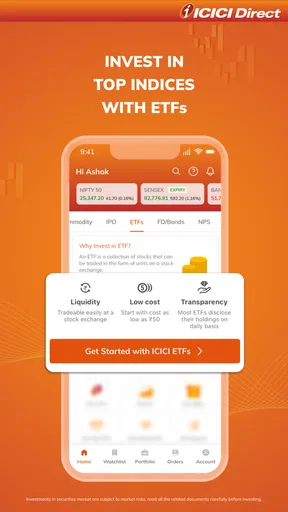
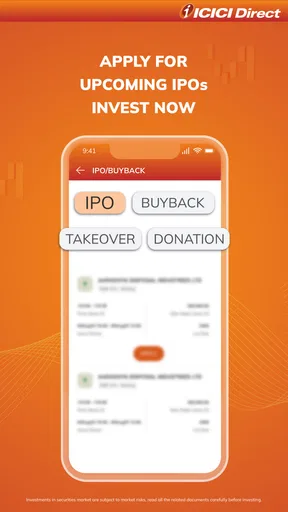
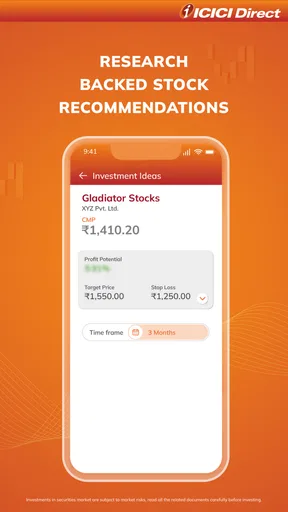
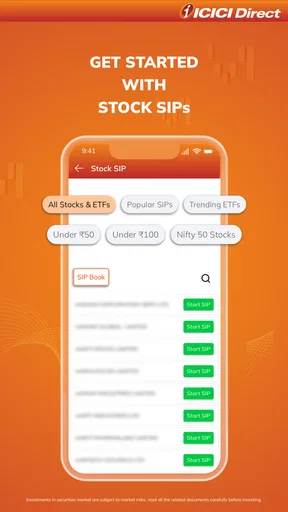
 Analüüsi koostas AppCompare
Minu jaoks on sellise rakenduse väärtus kõige paremini näha siis, kui see aitab teha vähem rutakaid otsuseid, mitte lihtsalt rohkem tehinguid. ICICI Direct-Stocks F&O MF IPO koondab eri investeerimisvõimalused, kuid kasulikuks muutub see alles siis, kui kasutaja loob endale rahuliku ja korratava tööviisi: kontrollib eesmärki, valib sobiva tootekategooria ning vaatab enne kinnitamist tingimused uuesti üle.
Alusta eesmärgist, mitte turu liikumisest
Kui ma avaksin rakenduse esimest korda, ei alustaks ma sellest, et vaatan, milline aktsia või IPO parasjagu tähelepanu tõmbab. Kõigepealt paneksin paika, kas soovin pikaajalist investeeringut, lühiajalist kauplemist või raha ajutist paigutamist. See lihtne eristus aitab vältida olukorda, kus sama rahasumma liigub juhuslikult fondi, aktsia ja optsiooni vahel lihtsalt seetõttu, et kõik need võimalused asuvad samas teenuses.
Hea igapäevane rutiin võiks olla näiteks selline: palgapäeval vaatan üle oma kuu eelarve, otsustan, milline osa on päriselt investeerimiseks vaba, ning alles siis avan rakenduse. Kui eesmärk on regulaarne pikaajaline kogumine, võrdlen sobivaid fondilahendusi; kui kaalun üksikaktsiat, vaatan seda eraldi otsusena. IPO või optsiooni käsitleksin veel eraldi, mitte oma tavapärase säästuplaani vaikimisi osana.
Seaded ja harjumused, mis vähendavad eksimusi
Ma kontrolliksin kõigepealt telefoni lukustust ja teavitusi. Finantsrakenduse puhul tasub kasutada tugevat ekraanilukku ning hoida konto kinnitamiseks vajalikud andmed enda teada. Teavituste puhul jätaksin alles need, mis aitavad mul jälgida enda kavandatud tegevust, ning väldiksin pidevaid turuliikumise märguandeid, kui need panevad mind iga väikese kõikumise peale rakendust avama.
Teine kasulik harjumus on teha tehinguid ainult siis, kui saan ekraani rahulikult lugeda. Tööpausil kiirustades või ühistranspordis liikudes on lihtne valida vale toodet või jätta tingimus tähelepanuta. Enne kinnitamist kontrolliksin alati kolme asja: kas olen õiges kontos, kas valitud on õige tootekategooria ja kas summa vastab minu plaanile. See ei nõua keerukat tööriista; see on väike korduv kontroll, mis sobib eriti hästi rakendusse, kus eri finantstoodete valikud on koondatud.
Kui kasutad rakendust mitme eesmärgi jaoks, võib aidata ka lihtne isiklik märge väljaspool seda: näiteks kuupäev, investeerimise eesmärk ja põhjus, miks konkreetset toodet kaalud. Nii saad hiljem võrrelda algset plaani tegeliku otsusega. Ma ei käsitleks sellist märkust ostusoovitusena, vaid viisina märgata, kas tegutsen järjekindlalt või reageerin hetkeemotsioonile.
Kiirem töövoog ei tähenda kiiremat otsust
Rakenduste vahel vahetamine võib olla tüütu, mistõttu on ühe keskkonna kasutamine mugav. Samas ei püüaks ma kokku hoida just selles etapis, kus tehingu tingimused tuleb üle vaadata. Kiirust saab võita ettevalmistusega: otsusta enne rakenduse avamist, mida soovid kontrollida, ning lõpeta pärast seda, kui oled vajaliku info läbi vaadanud. Nii ei muutu iga avamine juhuslikuks turu sirvimiseks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kui kavatsed samal päeval vaadata nii fonde kui ka üksikaktsiaid, tee need tegevused mõttes eraldi plokkideks. Kõigepealt tegele pikaajalise plaaniga, siis alles turu jälgimisega. See vähendab võimalust, et lühiajaline hinnaliikumine hakkab mõjutama raha, mille oled mõelnud pikemaks ajaks kõrvale panna. Rakenduse koondatud valik ei pea tähendama, et kõik otsused tehakse ühe korraga.
Ka IPO avalduse puhul on kasulik ette mõelda, mida soovid kontrollida ja millal otsustad. Ma ei käsitleks rakenduses nähtud võimalust iseenesest märgina, et peaksin osalema. Enne avalduse esitamist vaataksin veel kord üle oma rahalise plaani ja selle, kas see otsus sobib sinna. Kui ma ei suuda põhjendada, miks konkreetne tegevus minu eesmärgiga kokku läheb, jätaksin selle ootele.
Kuidas ICICI Directi usaldust hinnata enne raha kasutamist
Rakendus on tasuta ja selle vanusepiirang on PEGI 3, kuid need kaks asja ei tähenda, et finantsteenus oleks kõigile sobiv või riskivaba. Tasuta allalaadimine ei muuda aktsiaid, fonde, IPO-sid ega tuletisinstrumente lihtsaks säästutooteks. Minu hinnangul tasub ICICI Directi puhul eristada kolme tasandit: rakenduse kasutamine, investeerimiskonto haldamine ja konkreetse finantstoote risk.
Rakenduse populaarsus annab kasutajale teatava praktilise kindlustunde: seda on paigaldatud üle viie miljoni korra ning keskmine hinnang on 4,6. Need näitajad ütlevad, et teenusel on lai kasutajaskond ja paljud inimesed peavad igapäevast kasutuskogemust heaks. Need ei ole aga lubadus tootluse, tehingukiiruse ega sinu isikliku sobivuse kohta. Mina kasutaksin neid pigem märgina, et rakendus on laialt kasutusel, mitte põhjusena teha esimene investeering kiirustades.
Rakenduse praegune versioon on 1.3.140 ja Androidi puhul vajab see vähemalt versiooni 9. See on oluline enne konto loomist, eriti vanema telefoni korral. Kui seade või operatsioonisüsteem ei vasta nõudele, võib probleem ilmneda juba paigaldamisel või uuendamisel, mitte alles tehingu tegemisel. Finantsrakenduse puhul ei soovita ma kasutada vana seadet, mille lukustus, süsteemiuuendused või ligipääsukontrollid on hooletusse jäetud.
Usaldus tekib minu jaoks nähtavatest valikutest, mitte ainult rakenduse nimest. Konto avamisel vaatan, kas iga samm on arusaadav, kas enne kinnitamist näidatakse, mida ma nõustun tegema, ja kas saan vale sisestuse parandada. Sama põhimõte kehtib hiljem orderi, IPO avalduse, fondiinvesteeringu või hoiuse valimisel. Kui ekraanil on mitu toodet kõrvuti, ei tohiks mugavus asendada otsustamist.
Konto avamine ja esimese otsuse rahulikult tegemine
Demat-konto avamise võimalus teeb ICICI Directist rohkem kui pelgalt turuinfo rakenduse. Uue kasutaja jaoks tähendab see, et rakendus võib olla esimene kokkupuutepunkt investeerimisega, mistõttu tasub konto avamist võtta eraldi tegevusena, mitte kiire eelmänguna esimese aktsia ostule. Mina paneksin enne alustamist valmis vajalikud isiku- ja pangandusega seotud andmed ning kontrolliksin iga kinnituse sisu enne järgmisele sammule liikumist.
Praktiline soovitus on teha konto avamine ajal, mil sul ei ole kiiret. Ära alusta näiteks hetkel, kui jälgid turu järsku liikumist või oled teel tööle. Konto andmed, kontaktandmed ja pangaga seotud valikud väärivad rahulikku ülevaatamist. Kui rakendus pakub valikuid, mida sa kohe ei mõista, ei ole mõistlik neid lihtsalt edasi vajutada selleks, et protsess lõppeks.
Kui kasutaja on juba mõne teise maakleri juures, tasub enne üleminekut võrrelda töövoogu, mitte ainult funktsioonide nimekirja. ICICI Direct võib olla mugavam inimesele, kes tahab aktsiad, fondid, IPO-d ja hoiused ühest kohast leida. Teisalt võib spetsialiseerunud fondirakendus olla selgem inimesele, kes teeb ainult pikaajalisi fondimakseid, ning aktiivsele kauplejale võib paremini sobida keskkond, mille põhitähelepanu on orderitel ja turuanalüüsil.
Ühe rakenduse tugevus on ka selle suurim kompromiss
ICICI Directi keskne idee on koondada eri finantstooted ühte rakendusse. See on kasulik näiteks inimesele, kes soovib hoida pikaajalist fondiinvesteeringut, jälgida aktsiaid, vaadata IPO-võimalusi ja kaaluda tähtajalist hoiust ilma eri rakenduste vahel hüppamata. Minu jaoks vähendab see kontode ja rakenduste killustatust, kuid suurendab vajadust eristada investeerimistooted üksteisest.
Aktsia ei ole sama mis investeerimisfond, IPO avaldus ei ole sama mis valmis börsitehing ning optsioonidega kauplemine ei ole lihtsalt aktsia ostmise kiirem variant. Nende toodete eesmärk, võimalik kahju ja otsuse ajahorisont võivad olla väga erinevad. Kui rakendus kuvab need samas üldises keskkonnas, peab kasutaja ise säilitama kategooriate vahel selge piiri.
Minu arvates on siin üks vähem ilmne kasutusviis: rakendust saab kasutada otsustusprotsessi organiseerimiseks ka siis, kui tehinguid ei tehta kohe. Näiteks võib kasutaja esmalt võrrelda, kas tema eesmärk sobib pigem fondi, hoiuse või üksiku aktsiaga, ning jätta ostu hilisemaks. See on tervislikum kui avada rakendus ainult hinnaliikumise peale ja lasta hetkeemotsioonil määrata toote valik.
Optsioonid vajavad eriti ranget enesekontrolli
Optsioonidega kauplemise olemasolu muudab rakenduse huvitavaks kogenud turuosalisele, kuid minu hinnangul ka kõige nõudlikumaks osaks. Uus kasutaja võib näha optsiooni lihtsalt ühe järjekordse investeerimisvõimalusena, kuigi selle loogika, ajastus ja riskid erinevad tavalisest aktsiaostust märgatavalt.
Enne optsiooniga seotud otsust küsiksin endalt vähemalt neli küsimust: mida ma täpselt ostan või müün, millal positsioon lõpeb, kui palju olen valmis kaotama ja mis sündmus paneks mind oma plaani muutma? Kui nendele küsimustele ei ole selget vastust, ei kasutaks ma seda osa rakendusest õppimise kohana päris rahaga. Parem on alustada tootest, mille toimimisest saad täielikult aru.
Siin peitub ka oluline erinevus tavapärase säästmise ja aktiivse kauplemise vahel. Tähtajaline hoius võib sobida inimesele, kes väärtustab etteaimatavamat ajakava, samal ajal kui optsioonid nõuavad pidevalt suuremat tähelepanu ja riskitaluvust. Üks rakendus ei muuda neid tooteid omavahel võrreldavaks ega kaota vajadust oma eesmärk selgelt määratleda.
Igapäevane näide: palgapäevast pika plaanini
Kujutan ette kasutajat, kelle palk laekub kuu alguses ja kes tahab osa rahast pikaajaliselt kõrvale panna, kuid samal ajal jälgida üksikuid aktsiaid. ICICI Direct võib sellises olukorras olla mugav, sest fondid, aktsiad ja hoiused on samas rakenduses. Mina soovitaksin sellisel kasutajal teha esmalt kindla summa ja ajakava otsuse, seejärel valida sobiv tootekategooria ning alles pärast seda vaadata konkreetseid võimalusi.
Kui sama inimene avab rakenduse hiljem IPO või optsioonide pärast, peaks ta neid tegevusi käsitlema eraldi otsustena, mitte automaatselt sama kuu säästu jätkuna. See on praktiline viis vältida olukorda, kus pikaajaline plaan muutub turu uudise tõttu lühiajaliseks panuseks. Rakenduse koondatud ülesehitus aitab rahaasju näha ühes kohas, kuid distsipliin peab tulema kasutajalt.
Teine mõistlik töövoog on enne orderi kinnitamist kontrollida, kas oled õiges kontos, õige tootetüübi juures ja õige tehingukorraldusega. Eriti oluline on see siis, kui oled samal päeval vaadanud nii aktsiaid, fonde kui ka IPO-sid. Väike paus enne lõplikku kinnitamist võib ära hoida valiku, mida hiljem kahetsed.
Andmetundlikud hetked ja nähtavad kasutaja valikud
Finantsrakenduses on kõige tundlikumad hetked seotud konto loomise, isikuandmete sisestamise, pangaga seotud teabe ja tehingute kinnitamisega. Mina ei käsitleks neid samme tavalise rakenduse registreerumisena. Kasutaja peaks lugema ekraanil kuvatud nõusolekuid, kontrollima, millist infot küsitakse, ning vältima konto loomist avalikus Wi-Fi-võrgus või võõras seadmes.
Rakenduse kasutamisel on oluline ka telefoni enda turvalisus. Kasuta ekraanilukku, ära jaga kinnituskoodi ning logi välja, kui seadet kasutavad teised inimesed. Kui telefon kaob, tegele kohe konto ja seadme ligipääsuga, mitte alles siis, kui märkad kahtlast tegevust. Need ei ole ICICI Directi erifunktsioonid, vaid praktilised kontrollid, mis määravad, kui turvaliselt finantsrakendust päriselus kasutatakse.
Minu jaoks on hea märk see, kui rakendus sunnib kasutajat enne tundlikku tegevust midagi teadlikult kinnitama, kuid ma ei peaks kinnituse olemasolu automaatselt sisuliseks kaitseks. Kinnitamine võib olla lihtsalt viimane tehniline samm. Vastutus jääb sellele, kes kontrollib saaja, toote, summa ja tingimused enne sõrmejälje, PIN-i või muu kinnituse kasutamist.
Kui rakenduses kuvatakse teavitusi või turuga seotud infot, ei tähenda see, et iga märguanne nõuab tegevust. Mina lülitaksin välja sellised teavitused, mis tekitavad impulsiivse kontrollimise harjumuse, ja jätaksin alles ainult need, mis aitavad mul planeeritud tegevust jälgida. Kasutaja tähelepanu on samuti ressurss, eriti kui rakendus hõlmab nii pikaajalisi kui ka kiireid finantstooteid.
Millisele kasutajale see sobib ja millisele mitte
ICICI Direct sobib kõige paremini inimesele, kes tahab ühe rakenduse kaudu hallata mitut investeerimisega seotud vajadust ning on valmis enne iga toote kasutamist selle loogikat õppima. See võib olla praktiline valik olemasolevale kasutajale, kes soovib aktsiate kõrval uurida fonde, hoiuseid või IPO-sid, ilma et peaks iga eesmärgi jaoks eraldi keskkonda avama.
See ei ole minu esimene soovitus inimesele, kes tahab ainult väga lihtsat automaatset säästmist ega soovi kokku puutuda aktsiate, IPO-de või optsioonidega. Samuti ei soovitaks ma seda pimesi algajale, kes loodab, et rakendus ütleb talle, mida osta. Rakendus võib anda juurdepääsu eri toodetele, kuid see ei asenda isiklikku riskiplaani ega finantsnõustamist.
Aktiivne kaupleja peaks võrdlema ICICI Directi oma praeguse töövahendiga ja hindama, kas koondatud tootevalik aitab või segab. Kui peamine vajadus on väga kiire turu jälgimine ja sagedased tehingud, võib spetsiaalsema kauplemiskeskkonna ülesehitus tunduda sobivam. Kui aga eesmärk on hoida eri investeeringud ühes suhteliselt laias teenuses, on ICICI Directi lähenemine loogiline.
Minu lõplik hinnang enne allalaadimist
ICICI Direct-Stocks F&O MF IPO on sisukas finantsrakendus, mille väärtus tuleb eelkõige eri toodete koondamisest. Tasuta kasutus, lai funktsioonide ulatus ja suur kasutajaskond teevad sellest arvestatava võimaluse inimesele, kes soovib oma investeerimistegevust ühest kohast alustada või korrastada. Arendajana tegutsev ICICI SECURITIES LTD annab rakendusele selge finantsteenuse identiteedi, kuid kasutaja peab siiski iga toote sobivust ise hindama.
Minu kõige olulisem soovitus on mitte võrdsustada mugavust kontrolliga. Enne konto avamist kontrolli seadme sobivust; enne andmete kinnitamist loe valikud läbi; enne tehingut vaata üle tootekategooria, summa ja eesmärk; enne optsioonide kasutamist veendu, et mõistad võimalikku kahju. Need sammud on eriti tähtsad just seetõttu, et rakendus teeb paljud finantstooted kiiresti kättesaadavaks.
Minu ettevaatlik otsus: hea laiema haardega investeerimisrakendus teadlikule kasutajale, kuid mitte automaatne otsetee heade otsusteni. Kui soovid aktsiad, fondid, IPO-d ja hoiused ühte kohta koondada ning oled valmis oma valikuid ise kontrollima, tasub seda proovida. Kui otsid üksnes lihtsat säästmist või ei taha veel finantstoodete erinevusi õppida, valiksin alguses kitsama ja selgema lahenduse.
Plussid
- Laialdased investeerimisvõimalused aktsiates
- fondides ja IPO-des.
- Reaalajas turuandmed aitavad teha kiiremaid investeerimisotsuseid.
- Portfelli ja orderite jälgimine ühest mobiilirakendusest.
- Võimalus kasutada regulaarseid investeerimisplaane ja fondiinvesteeringuid.
- Tuntud India finantsasutuse taust võib suurendada usaldusväärsust.
Miinused
- Rakendus on peamiselt India turule ja India residentidele.
- Maakleritasud ja muud teenustasud võivad väikeste tehingute puhul kalliks minna.
- Rohked funktsioonid võivad algajale kasutajale alguses keerulised tunduda.
- Turutehingud sõltuvad internetiühendusest ja börsi tööajast.
- Investeeringutega kaasneb rahakaotuse risk ning tootlus pole garanteeritud.
Korduma kippuvad küsimused: ICICI Direct-Stocks F&O MF IPO
Mis on ICICI Direct – Stocks F&O MF IPO ja milliseid teenuseid see pakub?
ICICI Direct – Stocks F&O MF IPO on investeerimisrakendus, mille kaudu saab jälgida India aktsiaturgu ning teha tehinguid aktsiate, futuuride ja optsioonidega. Lisaks pakub rakendus investeerimisfondide, IPO-de ja muude finantstoodete võimalusi. Enne kasutamist tuleb avada sobiv konto ning kontrollida, millised teenused ja instrumendid on sinu profiilile ning piirkonnale tegelikult saadaval.
Kas ICICI Directi kasutamiseks on vaja demat- ja kauplemiskontot?
Jah, India aktsiatesse ja paljudesse rakenduse kaudu pakutavatesse toodetesse investeerimiseks on tavaliselt vaja ICICI Directi juures registreeritud kauplemis- ja demat-kontot. Konto avamisel tuleb läbida isikusamasuse kontroll ning esitada nõutud KYC-andmed ja dokumendid. Registreerimise tingimused võivad sõltuda elukohast, kodakondsusest ja kasutatavast teenusest, seega tasub nõuded enne allalaadimist üle vaadata.
Kas ICICI Direct – Stocks F&O MF IPO on algajale investorile sobiv?
Rakendus võib sobida ka algajale, sest hinnagraafikud, turuülevaated, fondide otsing ja IPO-de info on koondatud ühte kohta. Samas ei tähenda lihtne kasutajaliides, et investeerimine oleks riskivaba. Eriti futuurid ja optsioonid võivad põhjustada kiireid ja suuri kahjumeid. Algaja peaks alustama väikeste summadega, tutvuma tasude ja riskidega ning vältima toodete kasutamist, millest ta täielikult aru ei saa.
Millised tasud ja riskid võivad ICICI Directi kasutamisel kaasneda?
ICICI Directi kasutamisel võivad rakenduda konto hoolduse, maakleri, tehingute, maksude ja muude teenustega seotud tasud. Täpne hind sõltub valitud paketist, tehingutüübist ja investeerimistootest ning võib aja jooksul muutuda. Lisaks tuleb arvestada tururiskiga: aktsiate, fondide ja IPO-de väärtus võib langeda, samal ajal kui F&O-tehingud võivad võimenduse tõttu suurendada kahjumit märkimisväärselt.
Kas ICICI Direct on turvaline ning mida teha, kui rakendus ei tööta?
Rakendus kasutab konto kaitsmiseks tavaliselt sisselogimist, autentimist ja muid turvameetmeid, kuid kasutaja peab samuti oma andmeid kaitsma. Ära jaga parooli ega ühekordseid koode ning väldi sisselogimist ebaturvalistes võrkudes. Kui rakendus ei tööta, kontrolli internetiühendust, uuenda rakendust ja vaata, kas teenuses esineb katkestus. Tehinguprobleemide korral pöördu kohe ametliku klienditoe poole.


